A decisão do seu regime é agora, não em 2027 — seu sistema já está pronto?
Desde agosto de 2026, o destaque de IBS e CBS na nota fiscal já é obrigatório para quem não é do Simples Nacional. Se o seu sistema ainda não preenche esse destaque, o problema não é 2027: é agora.
Em resumo
Como saber se o meu sistema está pronto para IBS/CBS?
O que mudou desde agosto de 2026
O destaque de IBS e CBS deixou de ser um assunto da reforma “que ainda vai chegar”. Para quem não é do Simples Nacional, ele já está valendo — e a nota autorizada não prova que o sistema está preenchendo certo.
- Obrigatório fora do Simples: desde agosto de 2026, o destaque de IBS e CBS na nota fiscal é obrigatório para quem não é optante do Simples Nacional.
- Alíquota-teste de 1%: 0,9% de CBS e 0,1% de IBS destacados no documento, sem recolhimento efetivo nesta fase.
- Rejeição suspensa, obrigação não: a rejeição automática das notas sem esses campos foi suspensa, mas a obrigação de destacar continua.
- Cadastro ligado a produto e CFOP: o cadastro de tributação precisa estar ligado ao produto e ao CFOP da operação — é dele que o destaque sai.
O que é o IBS/CBS e por que já está na sua nota
Em 2026, os documentos fiscais eletrônicos passam por adaptações para contemplar as informações relacionadas ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS), conforme as regras e os leiautes definidos para cada documento.
A implementação acontece de forma gradual. A legislação da Reforma Tributária estabelece diferentes etapas de transição, enquanto Receita Federal e Comitê Gestor do IBS publicam orientações, documentos técnicos e cronogramas para a adaptação dos contribuintes e dos sistemas emissores. O que muda em cada fase está detalhado no nosso artigo sobre a Reforma Tributária 2026.
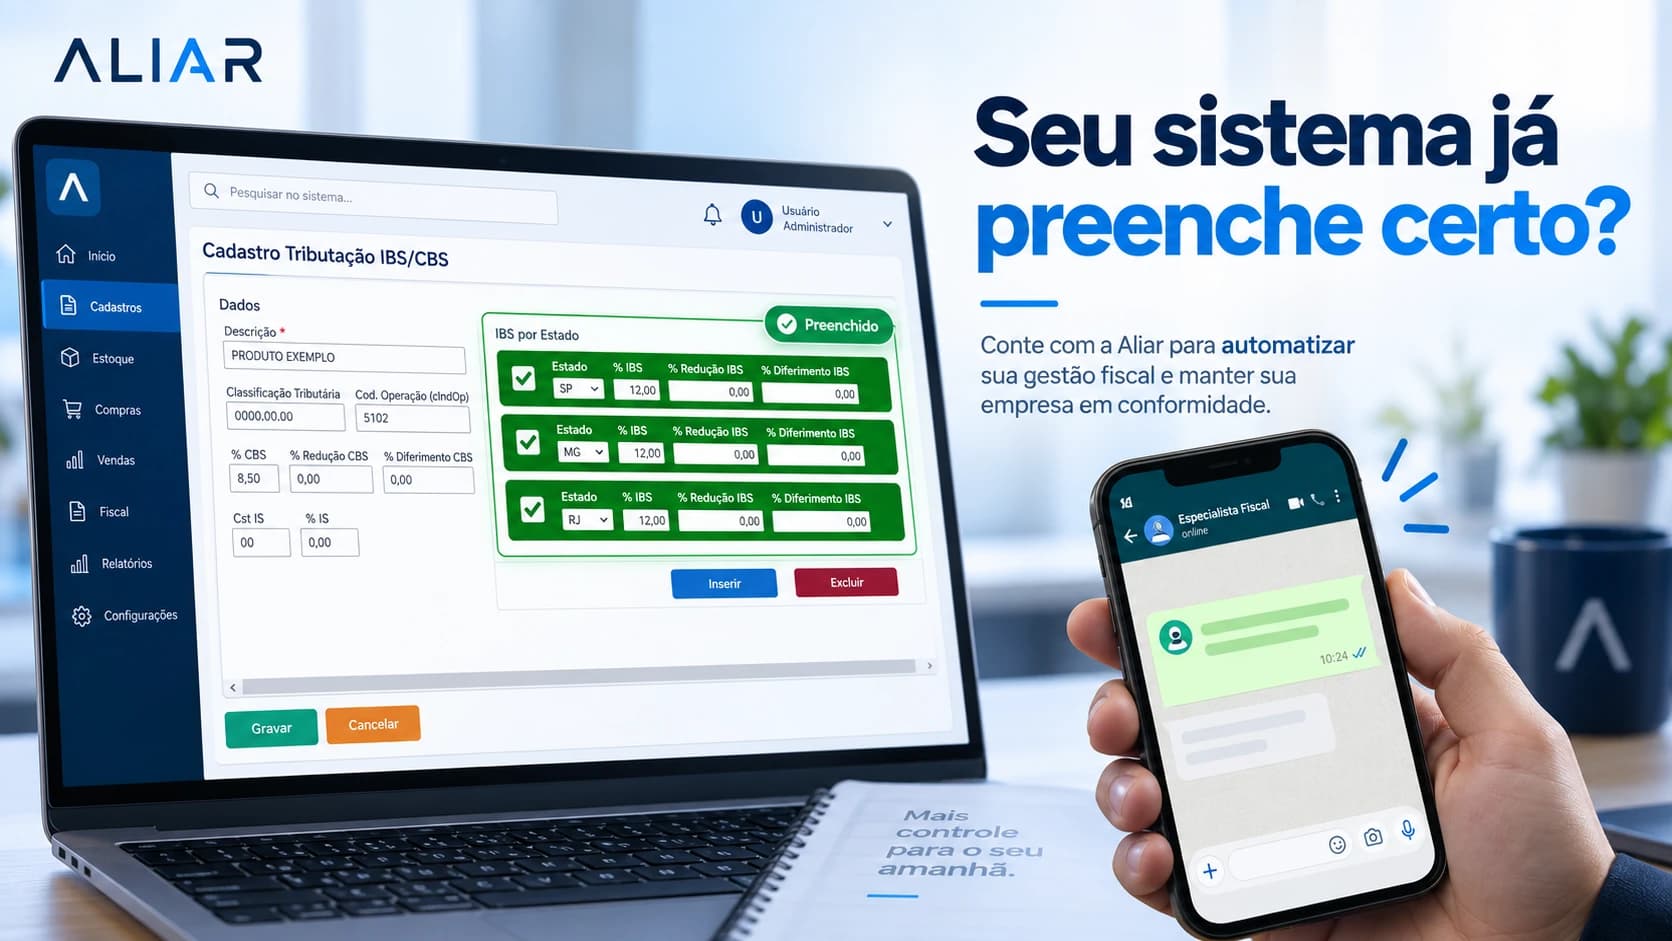
Para quem administra um comércio, isso significa uma coisa prática: o sistema de gestão precisa acompanhar as mudanças. Não basta apenas emitir uma nota fiscal — é necessário que os cadastros, regras tributárias, produtos, operações e documentos fiscais estejam preparados para receber e transmitir corretamente as informações exigidas. Um ERP com o cadastro de tributação ligado ao produto é o ponto de partida dessa verificação.
A diferença entre “rejeição suspensa” e “obrigação suspensa”
Existe uma confusão que pode dar uma falsa sensação de segurança — e ela começa no critério que muita empresa usa para avaliar o próprio sistema: “a nota foi autorizada, então está tudo certo”. Não necessariamente.
Checklist rápido: seu sistema já preenche certo?
Antes do checklist completo, duas perguntas separam o sistema que preenche o IBS/CBS certo do sistema que só consegue emitir a nota.
O cadastro de tributação está ligado a produto e a CFOP?
Os dois primeiros itens das 12 obrigações sustentam todos os outros. Se a tributação não estiver ligada ao produto e o produto não estiver corretamente relacionado à operação e ao CFOP, cada nota passa a depender de ajuste manual — e é exatamente aí que o preenchimento de IBS e CBS sai errado sem ninguém perceber.
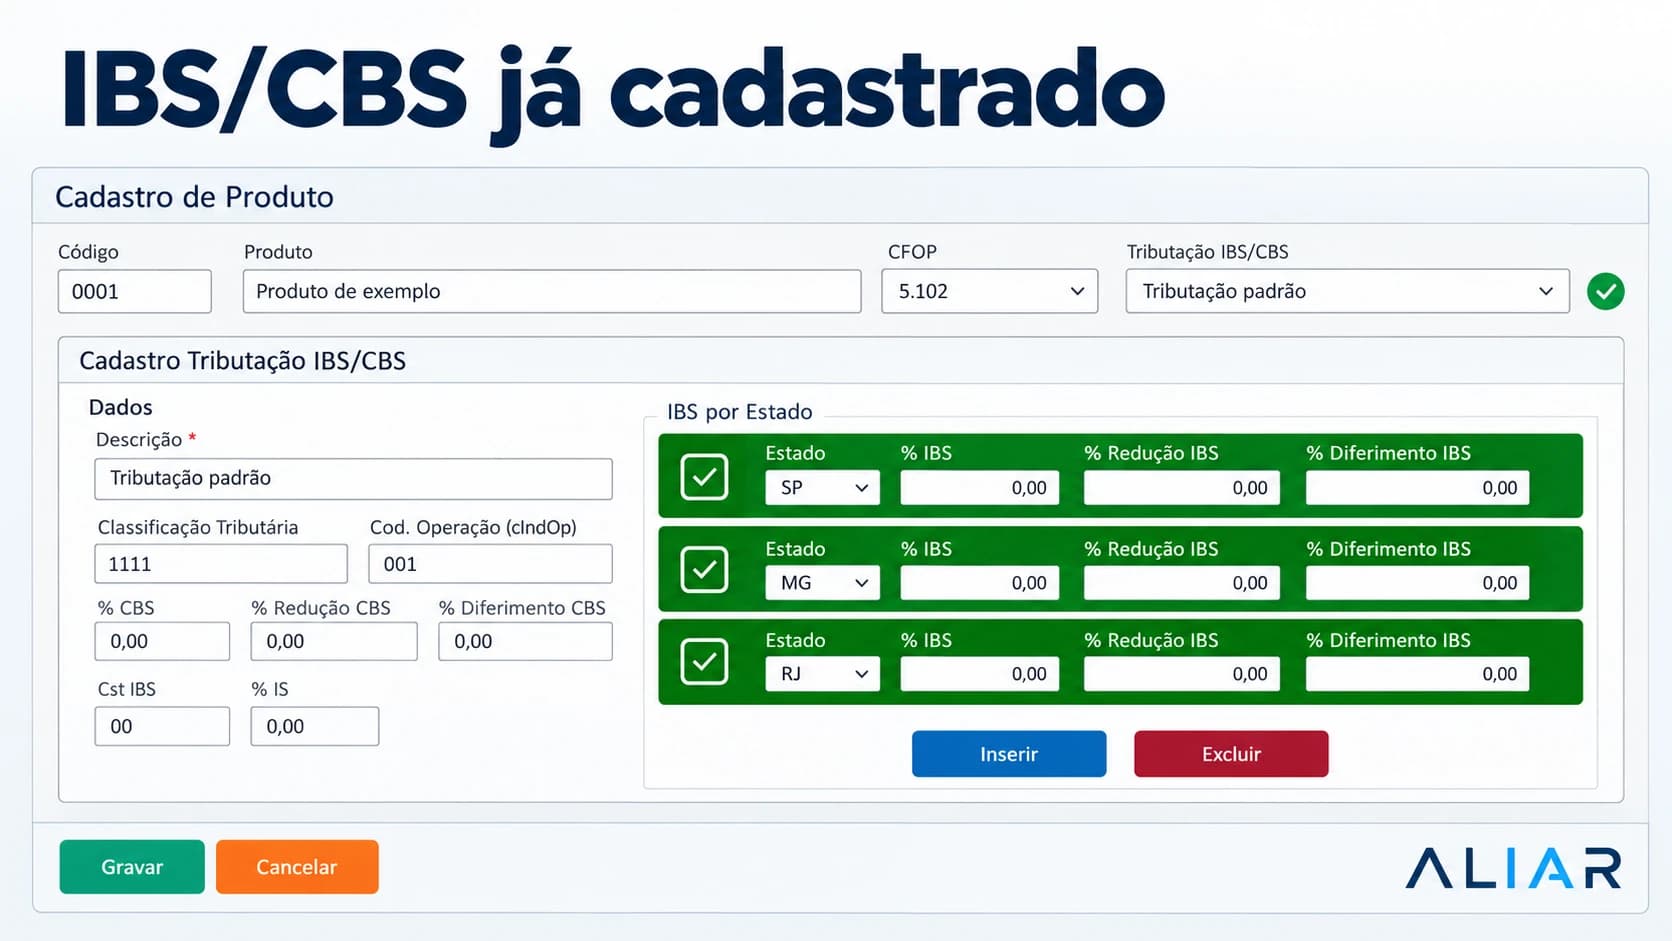
No ERP-Aliar, esse cadastro já existe: a tributação de IBS/CBS fica ligada ao produto e ao CFOP da operação, e é dela que o destaque sai na nota — sem planilha paralela e sem ajuste a cada emissão.
Não é um ERP com suporte incluído. É uma equipe técnica e fiscal com um ERP incluído — e o cadastro de IBS/CBS já vem pronto.
O SPED Fiscal e o SPED Contribuições saem sem erro, com matriz e filiais unificadas?
A nota é só a primeira ponta. O que foi destacado nela precisa chegar consistente à escrituração: o SPED Fiscal e o SPED Contribuições passam a refletir IBS e CBS conforme os leiautes aplicáveis. Cadastro errado na origem vira erro na escrituração — e, para quem tem filiais, matriz e filiais precisam sair da mesma base, sem montagem manual de arquivo por arquivo.
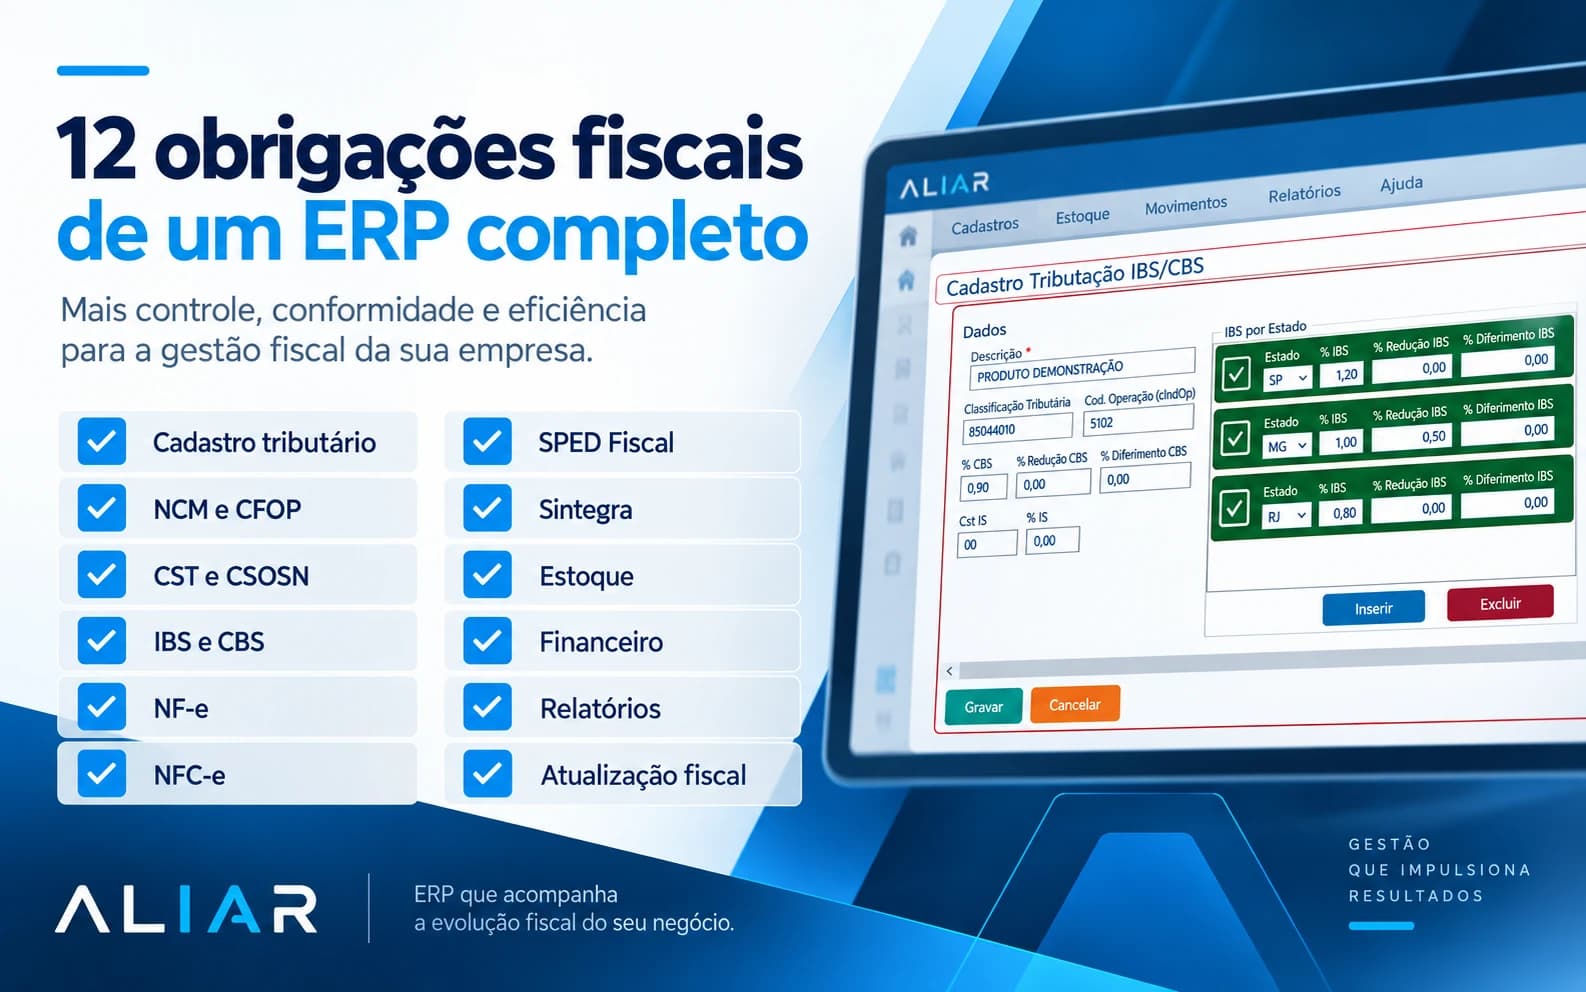
As 12 obrigações fiscais que um ERP completo precisa cobrir (o checklist)
Use o checklist de obrigações fiscais abaixo para uma primeira avaliação do seu sistema. A ideia não é substituir a análise do contador ou do responsável fiscal — o objetivo é descobrir quais pontos do seu ERP precisam ser verificados.
Como saber se o seu sistema atual está exposto
Faça um teste rápido. Para cada pergunta, marque SIM, NÃO ou NÃO SEI.
| Pergunta | Sim | Não | Não sei |
|---|---|---|---|
| Meu ERP recebe atualizações fiscais? | ☐ | ☐ | ☐ |
| Consigo configurar a tributação por produto? | ☐ | ☐ | ☐ |
| Produto e CFOP podem ser relacionados corretamente? | ☐ | ☐ | ☐ |
| O sistema acompanha mudanças nos documentos fiscais? | ☐ | ☐ | ☐ |
| O ERP está preparado para IBS e CBS? | ☐ | ☐ | ☐ |
| Consigo revisar os parâmetros tributários? | ☐ | ☐ | ☐ |
| Meu fornecedor informa quando há mudanças fiscais? | ☐ | ☐ | ☐ |
| Sei quem é responsável por conferir essas configurações? | ☐ | ☐ | ☐ |
O que fazer se a resposta for não
Vale para quem marcou “não” e, principalmente, para quem marcou “não sei” — esse talvez seja o resultado que mais merece atenção.
O problema não é necessariamente descobrir que seu sistema está errado. O problema é não saber se ele está certo.
Durante uma reforma que envolve novos tributos, documentos fiscais, classificações, leiautes e atualizações técnicas, deixar tudo para ser descoberto depois pode aumentar o retrabalho. A própria Receita Federal destaca que a implementação considera a necessidade de adequação dos sistemas emissores e a realização de testes prévios pelos contribuintes.
E as saídas rápidas não resolvem. Um emissor avulso preenche a nota, mas não liga a tributação ao cadastro de produto nem leva o destaque à escrituração. “Meu contador resolve depois” também não: o contador trabalha com o que o sistema gera — se o cadastro está errado na origem, o erro chega pronto até ele.
Se a resposta foi não, dois passos antes de decidir qualquer coisa:
- Fale com o nosso suporte ANTES de contratar e pergunte quais atualizações fiscais já foram entregues — a resposta diz mais sobre o fornecedor do que qualquer material de venda.
- Peça um diagnóstico gratuito do sistema atual: Diagnóstico “seu sistema já preenche IBS/CBS?”.
O melhor momento para verificar o ERP é antes de a mudança virar uma emergência — a mesma lógica que vale para a obrigatoriedade do cBenef na NF-e/NFC-e, que já tem data marcada para rejeitar nota em produção. Quem administra varejo de alimentos encontra esse recorte no nosso Sistema para mercado.
Perguntas frequentes
Como funciona a migração do meu sistema atual para um que já tenha o IBS/CBS pronto?
A equipe da Aliar conduz a migração por planilha (produtos, clientes, fornecedores) com acompanhamento até o go-live, e a entrada de mercadoria pode ser feita pelo XML da nota do fornecedor — você não digita cadastro nenhum.
Importante: este conteúdo tem caráter informativo e não substitui a orientação do contador ou de um profissional tributário. As regras da Reforma Tributária estão em processo de implementação e devem ser acompanhadas conforme a legislação, atos oficiais, Notas Técnicas e orientações aplicáveis ao seu negócio.
Publicado em · Atualizado em · Por Marcelo Aliar, Fundador e Diretor da Aliar Sistemas · Tributação